

Sumber: Ulasyuk, 2026
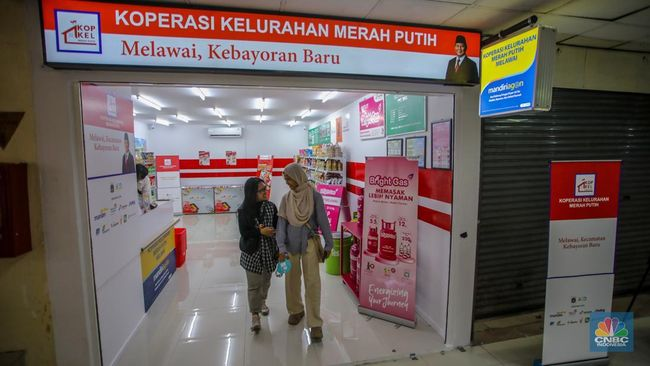
kredit KDMP – Pembiayaan menjadi faktor penting dalam memastikan Koperasi Desa/Kelurahan Merah Putih (KDKMP) mampu menjalankan fungsi ekonominya. Namun, skema pembiayaan dalam jumlah besar juga memunculkan pertanyaan mengenai risiko, mekanisme kredit, serta dampaknya terhadap kesehatan bank penyalur.
Chief Operating Officer (COO) Danantara Indonesia Dony Oskaria memberikan pandangan mengenai mekanisme pembiayaan tersebut. Ia menjelaskan bahwa program pemerintah melalui bank-bank Himpunan Bank Milik Negara (Himbara), termasuk KDKMP, tetap menggunakan mekanisme bisnis atau business to business (B2B). Pemerintah juga memberikan dukungan jaminan negara pada fasilitas tertentu.
Pemahaman terhadap skema ini penting karena program pemerintah tidak menghapus prinsip dasar perbankan. Keberhasilan KDKMP tetap bergantung pada penerapan manajemen risiko, tata kelola, dan keberlanjutan usaha.
Memahami Hubungan Program Pemerintah dan Kredit Perbankan
Keterlibatan Himbara dalam pembiayaan / kredit KDMP tidak berarti bank memberikan kredit tanpa proses bisnis. Bank tetap menjalankan fungsi intermediasi berdasarkan prinsip kehati-hatian.
Dony Oskaria menegaskan:
“Sebetulnya kita tidak mendanai program pemerintah. Jadi harus dibedakan ya. Himbara tidak mendanai program pemerintah, tetapi polanya kan B2B. Kita hanya memberikan kalau itu kredit, ya sesuai dengan kredit yang normal aja.”
Pernyataan tersebut menunjukkan adanya batas yang jelas antara kebijakan pemerintah dan mekanisme kredit perbankan.
Pemerintah berperan menyediakan arah kebijakan serta dukungan tertentu. Sementara itu, bank tetap melakukan analisis kredit, menentukan kelayakan pembiayaan, dan mengelola risiko.
Karena itu, setiap pembiayaan tetap membutuhkan struktur yang jelas. Struktur tersebut mencakup pihak yang bertanggung jawab, sumber pembayaran, perjanjian kredit, dan mekanisme mitigasi risiko.
Peran Jaminan Negara dalam Mengurangi Risiko kredit KDMP
Jaminan negara menjadi salah satu instrumen untuk mengurangi risiko pembiayaan. Melalui mekanisme tersebut, bank memperoleh perlindungan tambahan terhadap risiko tertentu sesuai aturan yang berlaku.
Salah satu contoh yang disampaikan Dony adalah pembiayaan PT Agrinas Pangan Nusantara melalui bank BUMN untuk mendukung pendanaan / kredit KDMP.
Berdasarkan pemberitaan ANTARA, Agrinas memperoleh pembiayaan Himbara sebesar Rp240 triliun untuk mendukung program KDKMP. Pembayaran dilakukan melalui skema angsuran sekitar Rp40 triliun per tahun selama enam tahun.
Dalam konteks ini, jaminan negara berfungsi sebagai mekanisme mitigasi risiko. Namun, jaminan tersebut tidak menggantikan kebutuhan terhadap bisnis yang sehat.
Koperasi tetap harus menjalankan kegiatan ekonomi yang menghasilkan pendapatan. Tanpa aktivitas usaha yang produktif, pembiayaan hanya akan menjadi beban finansial.
Kredit KDKMP Tetap Mengikuti Prinsip Perbankan
Status sebagai program strategis pemerintah tidak membuat proses kredit berjalan tanpa aturan. Perbankan tetap membutuhkan analisis kelayakan sebelum menyalurkan dana.
Kementerian Koperasi sebelumnya menjelaskan bahwa Himbara akan melakukan verifikasi terhadap koperasi dan pengurusnya. Bank juga tetap menerapkan proses kredit sesuai praktik perbankan.
Dalam pelaksanaannya, terdapat tiga unsur utama:
- Pemerintah sebagai pembuat kebijakan dan pemberi dukungan program.
- Perbankan sebagai lembaga penyalur kredit dan pengelola risiko.
- KDKMP sebagai pelaksana usaha dan pencipta pendapatan.
Ketiga unsur tersebut harus berjalan secara seimbang. Ketidaksiapan salah satu unsur dapat memengaruhi keberlanjutan program.
Kelayakan Bisnis Menjadi Dasar Utama Pembiayaan
Jaminan negara membantu mengurangi risiko bank. Namun, jaminan tersebut tidak otomatis membuat usaha koperasi menjadi layak.
KDKMP tetap perlu memiliki model bisnis yang jelas. Koperasi harus memahami jenis usaha, sumber pendapatan, struktur biaya, pasar, aset, serta proyeksi arus kas.
Prinsip tersebut sejalan dengan Peraturan Menteri Koperasi Nomor 9 Tahun 2025 mengenai penyaluran dana bergulir kepada KDKMP.
Regulasi tersebut menekankan pentingnya beberapa aspek, seperti:
- rencana bisnis;
- legalitas kelembagaan;
- kapasitas organisasi;
- potensi pendapatan;
- kemampuan memenuhi kewajiban.
Karena itu, pembiayaan harus mengikuti model bisnis. Koperasi tidak boleh menerima dana terlebih dahulu tanpa mengetahui bagaimana dana tersebut menghasilkan nilai ekonomi.
Pendekatan yang lebih sehat dimulai dari identifikasi kebutuhan pasar. Setelah itu, koperasi menentukan model usaha, kebutuhan investasi, kebutuhan modal kerja, dan struktur pembiayaan.
Verifikasi Menjadi Pengendalian Akuntabilitas
Selain kelayakan usaha, proses verifikasi juga memegang peran penting dalam pembiayaan KDKMP.
Kementerian Koperasi bersama Danantara memperkuat proses verifikasi dan validasi koperasi. Proses tersebut mencakup pemeriksaan kondisi gerai, pergudangan, fasilitas, dan kesiapan operasional.
Verifikasi membantu memastikan penggunaan dana berjalan sesuai rencana. Mekanisme ini juga menciptakan hubungan yang jelas antara dana yang disalurkan, aset yang dibangun, dan manfaat ekonomi yang dihasilkan.
Sebelum menggunakan pembiayaan, koperasi perlu memastikan beberapa aspek berikut:
1. Kesiapan Kelembagaan
Koperasi harus memiliki legalitas, struktur organisasi, kepengurusan, dan sistem administrasi yang berjalan.
2. Kesiapan Bisnis
Koperasi perlu memahami produk, pasar, pemasok, pelanggan, serta strategi memperoleh pendapatan.
3. Kemampuan Arus Kas
Koperasi harus memastikan pendapatan usaha mampu memenuhi kewajiban pembayaran.
4. Pengelolaan Aset
Aset hasil pembiayaan harus digunakan untuk kegiatan produktif.
5. Pengendalian Risiko
Koperasi perlu mengantisipasi risiko pasar, harga, operasional, persediaan, dan likuiditas.
Mengukur Keberhasilan KDKMP dari Dampak Ekonomi
Keamanan kredit bukan satu-satunya ukuran keberhasilan program KDKMP.
Pertanyaan yang lebih penting adalah apakah pembiayaan mampu menciptakan aktivitas ekonomi yang produktif.
Beberapa indikator yang perlu diperhatikan antara lain:
- peningkatan pendapatan koperasi;
- pertumbuhan anggota aktif;
- peningkatan volume transaksi;
- perkembangan usaha anggota;
- penyerapan produk masyarakat;
- efisiensi rantai pasok;
- penciptaan lapangan kerja.
Indikator tersebut menunjukkan apakah pembiayaan benar-benar memberikan manfaat ekonomi bagi masyarakat desa.
Pembiayaan KDKMP sebagai Infrastruktur Ekonomi Desa
Pembiayaan KDKMP perlu dipahami sebagai bagian dari financial architecture pembangunan ekonomi desa.
Program ini tidak hanya berbicara mengenai penyaluran kredit. Program ini juga berkaitan dengan pembangunan ekosistem usaha yang menghubungkan koperasi, pasar, aset produktif, dan masyarakat.
Jika pembiayaan berjalan bersama model bisnis yang kuat, dana yang disalurkan dapat menciptakan efek ekonomi berantai di tingkat desa.
Sebaliknya, pembiayaan tanpa kesiapan usaha dan tata kelola hanya akan menyelesaikan persoalan risiko kredit dalam jangka pendek.
Pada akhirnya, jaminan negara memberikan perlindungan tambahan bagi sistem pembiayaan. Namun, keberhasilan KDKMP tetap bergantung pada kualitas bisnis, tata kelola koperasi, dan kemampuan menciptakan manfaat ekonomi bagi anggota.
Sumber:
CNBC Indonesia, 2026