

Sumber: JatimNews, 2026
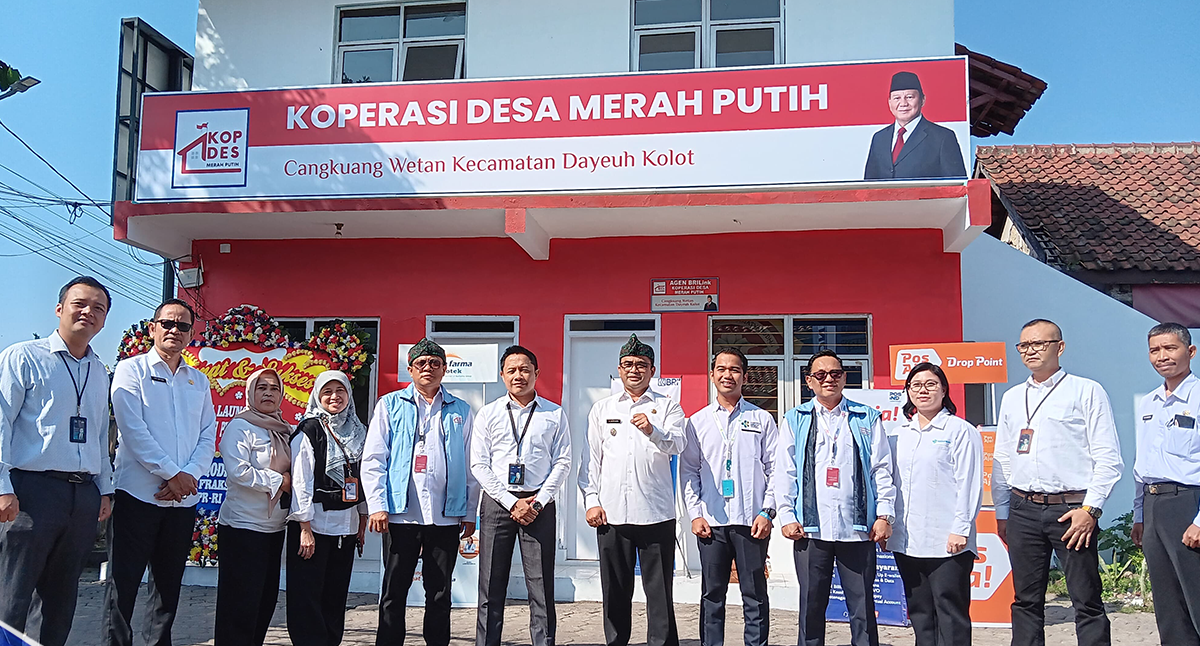
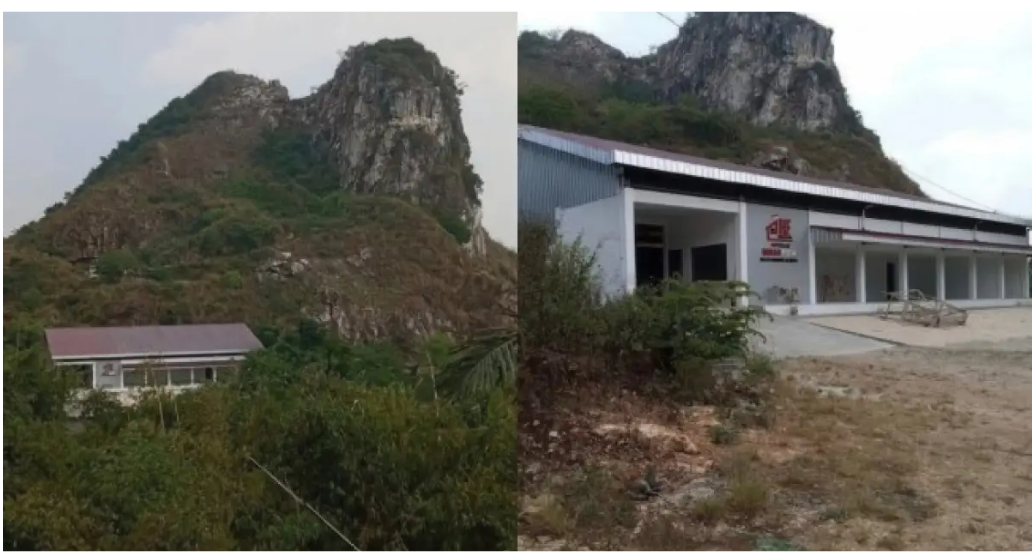
Pembangunan fasilitas Koperasi Desa/Kelurahan Merah Putih (KDKMP) di Desa Kediten, Kecamatan Plantungan, Kabupaten Kendal, menjadi perhatian karena lokasinya berada di kawasan lereng Gunung Prau dengan ketinggian sekitar 1.385 meter di atas permukaan laut. Di balik perhatian terhadap lokasi tersebut, terdapat persoalan yang lebih substantif untuk menjadi pembelajaran, yaitu adanya kewajiban pembangunan sekitar Rp 130 juta yang belum terselesaikan. Pemberitaan menyebut adanya perbedaan antara pagu pembangunan sekitar Rp900 juta, nilai sekitar Rp920 juta, dan angka sekitar Rp1,05 miliar yang tercantum pada papan informasi proyek. Kondisi tersebut menghasilkan selisih kebutuhan pembiayaan yang perlu diselesaikan dan sekaligus menunjukkan pentingnya pengendalian anggaran dalam pembangunan fasilitas koperasi.
Persoalan tersebut tidak semata-mata perlu dilihat sebagai kasus utang koperasi, tetapi sebagai pembelajaran mengenai bagaimana suatu proyek pembangunan seharusnya direncanakan, dilaksanakan, dan dikendalikan. Setiap pembangunan idealnya memiliki baseline budget, Rencana Anggaran Biaya (RAB), sumber pendanaan, dokumen kontraktual, mekanisme pembayaran, serta prosedur persetujuan apabila terjadi perubahan pekerjaan. Komponen tersebut membentuk audit trail yang memungkinkan setiap pengeluaran ditelusuri sejak kebutuhan awal hingga realisasi. Tanpa sistem tersebut, perbedaan antara pagu, nilai pekerjaan, tagihan pemasok, dan kewajiban pembayaran dapat berkembang menjadi funding gap yang membebani koperasi.
Dalam konteks pembangunan KDKMP, disiplin anggaran menjadi semakin penting karena koperasi tidak seharusnya menanggung kewajiban yang tidak memiliki dasar transaksi dan sumber pembayaran yang jelas. Pemberitaan mengenai Kediten menyebut penggunaan material melalui sistem nota serta adanya pembayaran kepada pemasok yang belum terselesaikan, sementara pengurus koperasi juga disebut tidak memegang RAB pembangunan secara rinci maupun perjanjian kontrak. Kondisi tersebut menunjukkan perlunya pemisahan yang tegas antara kewajiban koperasi, kewajiban pelaksana pembangunan, dan mekanisme pendanaan program. Setiap transaksi pengadaan harus memiliki dasar kontraktual, pihak yang bertanggung jawab, nilai transaksi, serta sumber pembayaran yang dapat diverifikasi.
Pengendalian pembayaran juga perlu dikaitkan secara langsung dengan progres pekerjaan agar kewajiban yang muncul tetap berada dalam kapasitas pembiayaan yang tersedia. Mekanisme yang dapat digunakan adalah payment milestone, yaitu pembayaran dilakukan setelah volume dan kualitas pekerjaan diverifikasi serta didukung berita acara yang sesuai. Apabila terdapat pekerjaan tambahan, perubahan spesifikasi, atau kenaikan kebutuhan biaya, perubahan tersebut harus melalui mekanisme change control yang menjelaskan alasan, nilai, pihak yang menyetujui, dan sumber pembiayaannya. Prinsip dasarnya adalah tidak terdapat pekerjaan tambahan yang dapat menimbulkan kewajiban baru tanpa adanya persetujuan anggaran dan kepastian sumber pembayaran. Dengan pendekatan ini, risiko cost overrun dan kewajiban informal kepada pihak ketiga dapat dikendalikan sejak awal.
Aspek lain yang tidak kalah penting adalah keterkaitan antara pembangunan fasilitas dengan business model koperasi. Pemberitaan menyebut fasilitas KDKMP Kediten diharapkan mendukung pemasaran hasil pertanian masyarakat, termasuk bawang merah, cabai, sayuran, dan kopi. Karena itu, pembangunan fisik seharusnya tidak diposisikan sebagai kegiatan yang berdiri sendiri, melainkan sebagai investasi yang memiliki hubungan langsung dengan kebutuhan usaha koperasi. Sebelum pembangunan dilakukan, perlu dianalisis produk yang akan dikonsolidasikan, kapasitas produksi, calon pembeli, volume transaksi, fasilitas yang dibutuhkan, biaya operasional, serta potensi pendapatan.
Pendekatan tersebut memastikan bahwa aset yang dibangun memiliki fungsi produktif dan dapat memberikan kontribusi terhadap keberlanjutan koperasi. Sebuah bangunan yang selesai secara fisik tetapi tidak digunakan secara optimal berpotensi menjadi idle asset yang justru menambah biaya pemeliharaan tanpa menghasilkan pendapatan. Sebaliknya, fasilitas yang dibangun berdasarkan kebutuhan rantai nilai dapat digunakan untuk meningkatkan kapasitas penyimpanan, konsolidasi produk, distribusi, maupun pemasaran. Oleh karena itu, keputusan investasi seharusnya mengikuti prinsip business need → feasibility → budget → construction → verification → utilization → economic benefit.
Untuk memperkuat tata kelola, pembangunan KDKMP dapat menggunakan sedikitnya lima lapisan pengendalian, yaitu budget control, contract control, progress control, payment control, serta asset and business control. Budget control memastikan setiap kegiatan memiliki pagu dan sumber pendanaan, sementara contract control memastikan seluruh pekerjaan memiliki dasar transaksi yang terdokumentasi. Progress control dan payment control memastikan pembayaran dilakukan berdasarkan pekerjaan yang telah diverifikasi, sedangkan asset and business control memastikan aset yang dibangun tercatat, dimanfaatkan, dan terhubung dengan aktivitas usaha. Kelima lapisan tersebut perlu berjalan sebagai satu kesatuan agar pembangunan tidak hanya selesai secara fisik, tetapi juga dapat dipertanggungjawabkan secara administratif dan memberikan manfaat ekonomi.
Pembelajaran dari kasus tersebut juga menunjukkan bahwa keberhasilan pembangunan KDKMP tidak dapat hanya diukur berdasarkan penyelesaian bangunan. Indikator yang lebih substantif mencakup kejelasan status aset, pemanfaatan fasilitas, peningkatan volume transaksi, penciptaan nilai tambah, peningkatan pendapatan koperasi, serta manfaat ekonomi yang diterima anggota dan masyarakat. Dengan demikian, pembangunan fasilitas perlu dipandang sebagai bagian dari economic infrastructure yang harus memiliki hubungan dengan aktivitas produksi, rantai pasok, pasar, dan kemampuan koperasi menghasilkan pendapatan. Pendekatan ini sekaligus mencegah pembangunan menjadi sekadar pemenuhan target fisik tanpa memperhatikan keberlanjutan operasional.
Bagi KDKMP lainnya, kasus ini dapat menjadi referensi untuk memperkuat project governance sejak tahap perencanaan hingga pemanfaatan aset. Sebelum pekerjaan dimulai, setidaknya perlu dipastikan tersedianya RAB yang disahkan, sumber pendanaan, dokumen kontrak, mekanisme pembayaran, prosedur perubahan pekerjaan, sistem verifikasi progres, serta rencana pemanfaatan aset. Pengurus koperasi juga perlu memiliki sistem pencatatan yang memungkinkan posisi anggaran, realisasi, kewajiban, dan aset diketahui secara berkala oleh pihak yang berwenang. Semakin besar nilai investasi yang dikelola, semakin penting penerapan prinsip transparansi, akuntabilitas, budget discipline, dan risk management.
Pada akhirnya, pembangunan KDKMP perlu ditempatkan sebagai bagian dari pembangunan kapasitas ekonomi desa, bukan semata penyediaan fasilitas fisik. Infrastruktur hanya akan memberikan manfaat apabila dibangun berdasarkan kebutuhan usaha, dikelola dengan tata kelola yang memadai, dan mampu mendukung aktivitas ekonomi yang menghasilkan pendapatan. Karena itu, koperasi yang sehat bukan hanya koperasi yang memiliki aset, tetapi koperasi yang mampu memastikan setiap aset, pembiayaan, dan kewajiban memiliki dasar yang jelas serta memberikan manfaat ekonomi terukur. Inti pembelajarannya adalah memastikan setiap rupiah yang digunakan untuk pembangunan dapat ditelusuri, dipertanggungjawabkan, dan dikonversi menjadi kapasitas ekonomi yang berkelanjutan bagi koperasi dan masyarakat desa.
Sumber: Liputan6, JatimNews 2026